Pisos de banco con financiación: Compra tu vivienda en Homesya
¿Vienes de ChatGPT? Escribe lo que le preguntaste y te enseñamos todo lo que encaja, no solo este anuncio.
Datos de mercado · 14 de noviembre de 2026
- Anuncios publicados
- 2
- Precio mediano
- 62.500 €
- Rango habitual
- 44.500 € – 80.500 €
Mediana calculada sobre 2 anuncios con precio publicados en Homesya, actualizado el 14 de noviembre de 2026. El rango habitual descarta el 10 % más barato y el 10 % más caro.
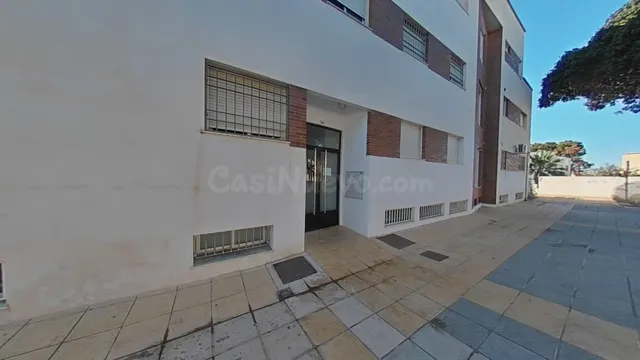
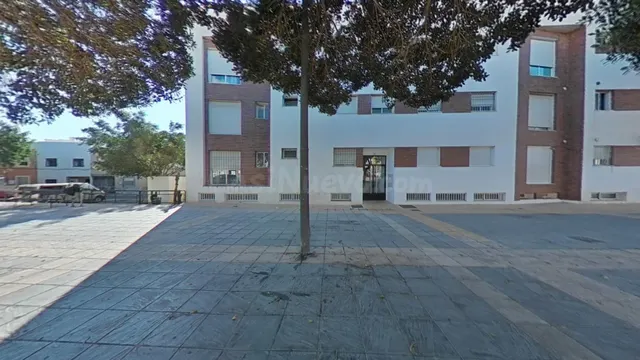
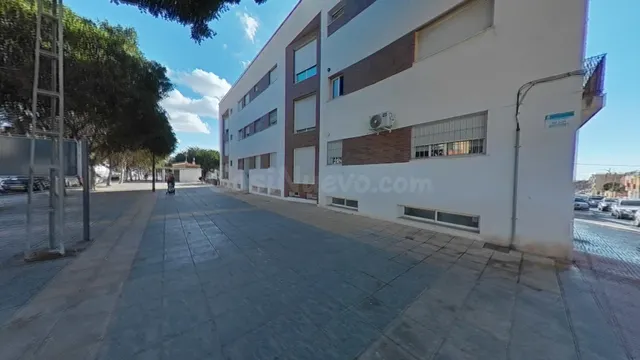
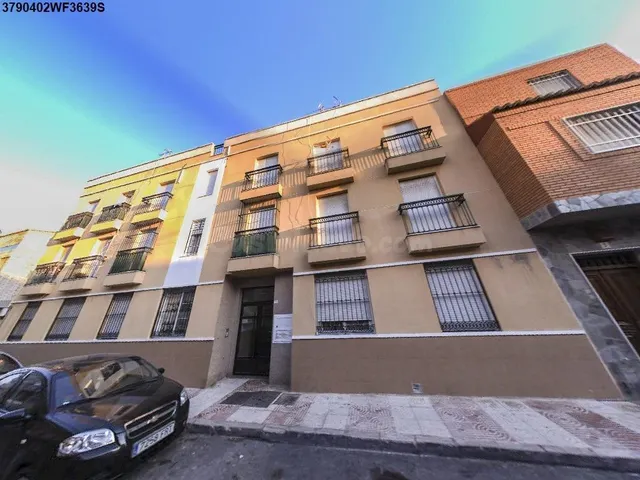
SE VENDE PISO OKUPADO EN Carretera Motores Nº 200 Roquetas de Mar (Almería)
¿No encuentras lo que buscas?
Descríbelo con tus palabras —habitaciones, zona, presupuesto— y filtramos los anuncios por ti. O guarda la búsqueda y te avisamos de los nuevos.
¿Te mudas? Equipa tu nueva casa con artículos para el hogar en Fuera Stock: envío gratis desde 30 € y pago contra reembolso.
Encuentra pisos de banco con financiación en Homesya, una opción para adquirir inmuebles con condiciones hipotecarias ventajosas. Actualmente disponemos de 13 anuncios reales con precios que oscilan entre los 45.000 € y los 180.000 €, ubicados principalmente en zonas de expansión y municipios de tamaño medio. Estas propiedades suelen ser activos adjudicados por entidades financieras, lo que permite acceder a una financiación de hasta el 100% del valor de tasación en casos seleccionados.
Datos clave sobre piso banco financiacion
- Existen 13 anuncios activos de pisos de banco en la plataforma.
- Los precios de los inmuebles listados varían desde 45.000 € hasta 180.000 €.
- La financiación bancaria para estos activos puede alcanzar el 100% del valor de compra.
- Los pisos de banco suelen requerir reformas menores al haber estado desocupados.
- Las entidades financieras ofrecen condiciones de tipos de interés más competitivas en sus propios activos.
- La mayoría de las propiedades listadas se encuentran en municipios con alta demanda de primera vivienda.
Comparativa
| Tipo de Inmueble | Rango de Precio | Perfil de Comprador |
|---|---|---|
| Piso estándar (2-3 hab) | 45.000 € - 90.000 € | Primera vivienda / Inversores |
| Ático o bajo con jardín | 95.000 € - 140.000 € | Familias / Parejas |
| Inmueble a reformar | 45.000 € - 70.000 € | Inversores (Buy to let) |
Antes de comprar
- Solicita siempre la nota simple en el Registro de la Propiedad para verificar cargas pendientes.
- Comprueba el estado de las instalaciones de agua y luz, ya que suelen estar dadas de baja.
- Calcula el coste real de las reformas necesarias antes de realizar tu oferta final.
- Compara las condiciones de la hipoteca ofrecida con el mercado general para asegurar que es realmente competitiva.
- Revisa si el inmueble tiene gastos de comunidad pendientes de pago por parte del anterior propietario.
Preguntas frecuentes
- ¿Qué significa que un piso tenga financiación bancaria?
- Significa que la entidad financiera propietaria del inmueble ofrece condiciones hipotecarias especiales, como la posibilidad de financiar el 100% del valor de compra o aplicar tipos de interés reducidos. Esto facilita el acceso a la vivienda al reducir la necesidad de aportar ahorros previos elevados para la entrada.
- ¿Es obligatorio contratar la hipoteca con el banco propietario?
- Generalmente, sí. Las condiciones ventajosas de financiación están vinculadas a la contratación del préstamo hipotecario con la misma entidad que vende el piso. Es recomendable revisar las condiciones de vinculación, como seguros o domiciliación de nómina, antes de formalizar la compra.
- ¿Qué gastos adicionales debo prever al comprar un piso de banco?
- Además del precio de venta, debes sumar los gastos de notaría, registro de la propiedad y el Impuesto de Transmisiones Patrimoniales (ITP) o el IVA, dependiendo de si el vendedor es un particular o una empresa/banco. Calcula aproximadamente un 10-12% adicional sobre el precio de venta.
- ¿Puedo visitar el piso antes de realizar la oferta?
- Sí, es fundamental realizar una visita presencial para comprobar el estado real de la vivienda. Muchos pisos de banco han estado cerrados durante tiempo y pueden presentar desperfectos que no aparecen en las fotografías. Solicita una visita a través del formulario de contacto del anuncio.
- ¿Por qué los pisos de banco suelen ser más baratos?
- Los bancos no tienen como actividad principal la gestión inmobiliaria, por lo que su objetivo es liquidar estos activos rápidamente para limpiar sus balances. Esto permite que los precios sean inferiores a los de mercado para atraer compradores interesados en operaciones rápidas.
- ¿Cómo puedo asegurar la reserva de un piso de banco?
- Para reservar un inmueble de banco, normalmente se requiere el pago de una señal o fianza tras la aceptación de la oferta. Es vital contar con la documentación financiera preparada y la pre-aprobación del préstamo para agilizar el proceso de compraventa.
Guías para comprar y alquilar
Ver todas
Guía completa para alquilar un piso: todo lo que debes saber en 2026
7 min de lectura
Reformar antes de vender: qué reformas multiplican el precio
5 min de lectura
Vender tu vivienda por particular: ventajas, riesgos y proceso real
5 min de lectura
Certificado energético: obligatorio para vender o alquilar
5 min de lectura
Obteniendo tu ubicación
Por favor, espera un momento...